


ウォレットプラス/銀行口座の通帳アプリ・銀行口座管理
3.61.59K レビュー
アプリの仕様
- バージョン
- 41.0.0
- 更新日
- ライセンス
- Free
- ダウンロード数
- 1,000,000+
- デベロッパー
- iBank Marketing Co., Ltd
- カテゴリ
- ファイナンス
- プラットフォーム
- Android, iOS
スクリーンショット
 分析者 AppCompare
銀行口座の残高を確認するたびに、各銀行のアプリを開いたり、紙の通帳を探したりするのが面倒だと感じる人は多いと思います。私も複数の口座を使い分けていると、生活費がどこにあり、貯めているお金がいくら残っているのかを一度に把握したくなります。そんな場面で試しやすいのが、iBank Marketing Co., Ltdが提供するウォレットプラスです。
これは金融カテゴリーの無料アプリで、対応する銀行口座の残高を確認したり、口座内のお金を目的別に仕分けして貯めたりできます。阿波銀行、沖縄銀行、北日本銀行、熊本銀行、佐賀銀行、十八親和銀行、八十二長野銀行、広島銀行、福岡銀行、山梨中央銀行を利用している人に向けた設計です。単なる残高表示にとどまらず、「使うお金」と「残しておきたいお金」を分けて考えやすくする点が、このアプリの中心的な魅力だと感じました。
一方で、どの銀行を使っている人にも便利な万能家計簿というわけではありません。対応銀行との相性が最初の分かれ目になります。銀行口座を一つだけ使い、公式の銀行アプリで十分に管理できている人なら、追加する意味は小さいでしょう。逆に、残高確認と貯蓄の整理を同じ場所で習慣化したい人には、長く使う理由を作りやすいアプリです。
最初の一週間で感じる便利さ
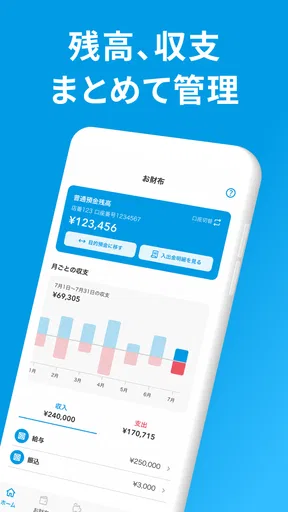
使い始めの魅力は、口座の状態を確認するまでの手順を短くしやすいことです。給料日前に残高を見たいとき、引き落としの後に残りを確認したいとき、複数の口座を順番に開く代わりに、ひとつの画面で全体を見渡せる感覚があります。数字を確認するだけなら短時間で済むので、細かい家計簿を続けるのが苦手な人にも入りやすいと思います。
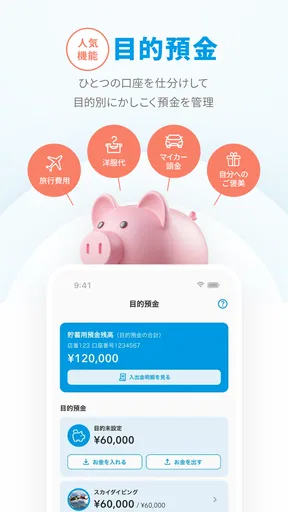
特に便利なのは、残高を「自由に使えるお金」として一括で考えず、目的ごとに分けて意識できるところです。たとえば、毎月の生活費とは別に、旅行、家電の買い替え、税金の支払いなどのために残しているお金がある場合、頭の中だけで管理すると使ってよい金額を間違えがちです。目的別貯蓄を使えば、同じ口座内のお金でも、自分の中で役割を持たせられます。
ここで大切なのは、目的別の区分が実際の銀行口座を新しく増やすものではなく、口座内のお金を管理しやすくするための考え方として働く点です。私はこの違いを理解してから使うのがおすすめです。別口座へ移したつもりで安心するのではなく、「これは使わないために取り分けた金額」という目印として扱うと、機能の良さが活きます。
最初の一週間は、口座を登録したあとに目的を作りすぎないこともコツです。食費、光熱費、交際費、旅行、予備費と細かく分けると、入力や見直しの手間が増えてしまいます。まずは「毎月使うお金」「近い将来に使うお金」「できれば触らないお金」のように、判断しやすい区分から始めるほうが、画面を見る習慣につながります。
選ぶ前に読んでおきたい記事

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか

キャンディークラッシュは失敗しても戻れるか あと一手の判断と中断時の注意点
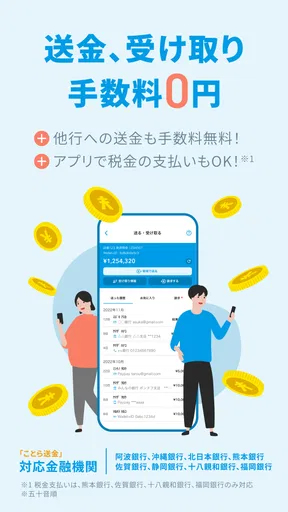
銀行の公式アプリとの違いも、この段階で見えてきます。公式アプリは、その銀行の取引や手続きに強い一方、ウォレットプラスは残高を生活全体の視点で眺め、貯める目的を整理する用途に向いています。送金や各種手続きを最優先するなら銀行公式アプリのほうがよく、複数の対応口座をまとめて確認したいならこちらのほうが使いやすい、という住み分けです。
日常の支払い前に役立つ見方
現実的な使い方として、私は大きな買い物の前に目的別の残高を見る方法をすすめます。たとえば冷蔵庫の買い替えを考えているとき、普通預金の全残高だけを見ると、買っても問題ないように感じるかもしれません。しかし生活費や将来の支払い用に分けた金額を先に確認すれば、実際に使える範囲を冷静に判断できます。
給料が入った日にすべてを細かく移動させる必要はありません。まず残高を確認し、今月の固定的な支出に必要な分を意識し、そのうえで余裕があれば貯蓄目的を更新するくらいで十分です。毎回完璧に整理しようとすると、最初の熱が冷めたときに続かなくなります。短い確認を繰り返すほうが、このアプリには合っています。
一か月ごとに見えてくる価値
一か月単位で使うと、魅力は新しさよりも「残高を見る理由ができること」に変わります。目的を設定しただけで自動的に貯まるわけではないため、アプリを開くたびに自分のお金の使い方を少し振り返ることになります。この小さな確認が、衝動買いを減らしたり、予定している支出を忘れにくくしたりするきっかけになります。
私は、毎月の終わりに目的別の金額が前月と比べてどう変わったかを見る使い方が現実的だと思います。増えていれば安心材料になりますし、減っていれば、予定外の支出があったのか、目的の設定が現実に合っていないのかを考えられます。重要なのは、減ったことを失敗と決めつけないことです。旅行や修理のために貯めたお金なら、使うために貯めたのですから、減少にも意味があります。
家計簿アプリとの比較では、細かい費目分析を求める人には物足りない可能性があります。支出を一件ずつ分類して、月ごとの傾向を詳しく知りたいなら、家計簿専用アプリのほうが向いています。ウォレットプラスの強みは、入力作業を増やして支出を分析することより、銀行残高を確認しながら貯蓄の目的を保つことです。
反対に、家計簿を何度も挫折した人には、こちらの簡潔さが長所になります。毎日のレシート入力や費目の選択を続ける必要がないため、管理の入口が軽いからです。お金の流れを完全に分析するのではなく、使ってよい金額と残したい金額を意識したい人なら、月ごとの利用価値を感じやすいでしょう。
続けるために必要な手入れ
長期利用で注意したいのは、登録した目的を放置しないことです。生活が変わったのに、昔作った目的が残ったままだと、画面の情報が現実とずれていきます。引っ越し、車検、学費、旅行など、目的には期限があります。達成したものや不要になったものは整理し、今の生活に必要な区分だけを残すと、確認画面が見やすくなります。
目的別貯蓄は、細かく作るほど便利になる機能ではありません。目的が多いと、残高を確認するたびに判断が増えます。私は三つから始め、数か月使って本当に分ける必要があるものだけを追加する方法がよいと思います。これは目立たない工夫ですが、毎月の負担を減らし、アプリを開く習慣を守るうえで効果があります。
また、残高を見たあとに何をするかを決めておくと、確認が形だけになりません。今月の支払いに備える、貯蓄目的の金額を更新する、使いすぎに気づいたら次の買い物を一度保留する、といった小さな行動につなげます。アプリを開くこと自体を目標にするのではなく、確認後の判断までを一つの流れにするのがポイントです。
口座情報を扱うアプリなので、家族と共有する端末や人目につく場所での利用には注意が必要です。残高を確認するときは周囲の画面を意識し、端末の管理も自分で行うべきです。これは特別な機能の話ではありませんが、便利さを長く保つには、金融アプリを日用品と同じ感覚で雑に扱わないことが大切です。
飽きやすい理由と向いていない人
このアプリに飽きる一番の理由は、最初に目的を設定したあと、毎回同じ残高を見るだけになってしまうことです。目的別に分けても、実際の貯蓄行動や支出の見直しをしなければ、表示が変わるだけで生活は変わりません。数日で大きな効果を期待する人には、地味に感じられるでしょう。
銀行口座を頻繁に移し替える人にも、管理が複雑になる可能性があります。給与の受取口座、生活費の口座、貯蓄用の口座が対応先と合わない場合、見たい情報を一つにまとめられません。対応する銀行を使っているかどうかは、インストール前に最初に確認したいポイントです。
投資、クレジットカード、電子マネー、現金まで含めた資産全体を一括管理したい人は、資産管理に特化した別のサービスのほうが合う場合があります。ウォレットプラスは対応する銀行口座の確認と、口座内の目的別整理に焦点があります。機能が少ないことは弱点にも見えますが、必要な範囲がそこに収まる人にとっては、画面や使い方が複雑になりにくい利点です。
一方、紙の通帳を完全に置き換えたい人は、確認の習慣を変える必要があります。紙に記帳して履歴を眺める安心感と、アプリで残高をすぐ見る便利さは別物です。どちらが優れているというより、日常的に確認したい人にはアプリ、記録を手元に残してゆっくり見たい人には従来の方法が向いています。
長く使う価値をどう判断するか
アプリの評価は平均で3.6となっており、利用者の感じ方が一様ではないことも読み取れます。利用できる銀行や、自分が求める管理方法によって満足度が変わりやすいタイプです。対応銀行を使っていて、目的別にお金を整理したいなら評価以上の便利さを感じる可能性がありますが、総合的な家計管理を期待すると印象が違うかもしれません。
利用規模は百万人を超える水準で、対応銀行の利用者を中心に使われているアプリです。無料で試せるため、長期利用を決める前に自分の口座管理に合うかを確認しやすいのは良いところです。年齢区分は三歳以上ですが、実際の用途は金融情報の管理なので、子ども向けアプリという意味ではありません。家族の口座を扱う場合も、利用者本人が内容を理解して使うべきです。
現在のバージョンは41.0.0で、古い端末では動作環境にも注意が必要です。最低動作環境はAndroid 7.0です。端末を長く使っている人は、インストール前にOSの条件を確認しておくと、使い始めてから困りにくいでしょう。iPhoneを含む対応環境で利用する場合も、自分の端末でストアの条件を確認するのが安全です。
開発元のiBank Marketing Co., Ltdが提供するこのアプリは、銀行の公式アプリと家計簿アプリの中間にある存在だと私は感じました。取引手続きの中心ではなく、支出の細かな記録にも特化していません。その代わり、残高確認と貯蓄目的の整理を一つの習慣にまとめたい人には、役割がはっきりしています。
私なら、対応銀行を使っていて、毎月の貯蓄目標を頭の中だけで管理している人にはすすめます。最初は目的を少なく作り、給料日や月末など確認するタイミングを決め、不要になった目的を定期的に整理する。この三つを守れば、目新しさが消えたあとも使い道が残ります。
逆に、銀行の手続き、カード、投資、現金支出まで一つの画面で詳しく分析したい人や、対応銀行を利用していない人には、別の選択肢を探したほうがよいでしょう。ウォレットプラスは何でもできるアプリではありません。しかし、残高を確認するだけで終わらせず、使うお金と守るお金を分けて考える習慣を作れる点に、長く使う価値があります。
無料で始められることも含め、試すハードルは低いです。ただし、便利さを決めるのは機能の多さではなく、自分の銀行とお金の管理方法が合っているかどうかです。対応銀行を利用し、複雑な家計簿よりも目的別の貯蓄整理を求めているなら、派手さはなくても日々の金融管理に残しやすいアプリだと思います。
メリット
- 複数の銀行口座やカードをまとめて確認でき、資産管理がしやすい
- 入出金履歴を自動取得でき、紙の通帳より確認がスムーズ
- 収支をグラフで把握でき、家計の見直しに役立つ
- 口座残高や引き落とし予定をすぐ確認できる
- 銀行公式アプリとしてセキュリティ面に配慮されている
デメリット
- 対応している金融機関が限られ、利用前に確認が必要
- 初回連携時に各金融機関の認証情報入力が必要になる
- データ更新に時間がかかり、最新残高がすぐ反映されない場合がある
- 一部の詳細な家計管理機能は有料サービスの場合がある
- 機種変更や再インストール時に再連携が必要になることがある
ウォレットプラス/銀行口座の通帳アプリ・銀行口座管理に関するよくある質問
ウォレットプラスとはどのようなアプリですか?
ウォレットプラスは、対応している銀行口座や金融サービスの残高、入出金履歴などをスマートフォンで確認できる口座管理アプリです。紙の通帳を開かなくても日々のお金の動きを確認しやすく、複数の口座をまとめて管理できる場合もあります。利用できる機能や連携可能な金融機関は、地域や銀行によって異なるため、登録前に対応状況を確認してください。
ウォレットプラスで銀行口座を登録する方法と必要なものは何ですか?
口座登録では、利用する銀行を選択し、銀行側の認証画面で本人確認を行うのが一般的です。キャッシュカードの暗証番号ではなく、銀行アプリのログイン情報やワンタイムパスワード、メール認証などが必要になる場合があります。登録方法は金融機関ごとに違うため、口座名義や登録電話番号が一致しているか確認し、公式の認証画面以外には重要な情報を入力しないよう注意しましょう。
ウォレットプラスの利用料金はかかりますか?
アプリのダウンロードや基本的な口座残高、入出金履歴の確認は無料で利用できるケースが多いですが、連携する金融機関や追加サービスによって条件が異なる場合があります。また、アプリ自体が無料でも、通信料や銀行側で発生する手数料まで無料になるわけではありません。利用開始前に、アプリ内の案内と各銀行の公式サイトで料金や手数料の有無を確認することをおすすめします。
ウォレットプラスを使っても銀行口座の安全性は保たれますか?
ウォレットプラスでは、金融機関との連携やログインに暗号化通信、本人認証、端末認証などのセキュリティ対策が採用されています。ただし、利用者側の管理も重要です。スマートフォンには画面ロックや生体認証を設定し、推測されやすいパスワードの使い回しは避けてください。不審な通知やログイン履歴を見つけた場合は、すぐに銀行へ連絡し、アプリの利用停止など必要な対応を行いましょう。
機種変更やスマートフォンを紛失した場合、口座情報はどうなりますか?
機種変更後は、新しい端末にウォレットプラスをインストールし、登録していた情報や銀行の認証手続きを使って再設定する必要があります。端末を紛失した場合は、第三者に操作されないよう、携帯電話会社の回線停止や端末の遠隔ロックを行い、必要に応じて銀行にも連絡してください。アプリを削除しただけで口座連携が完全に解除されるとは限らないため、再利用しない場合はアプリ内の退会や銀行側の連携解除も確認しましょう。


